Правила и руководство пользователя по вычету налогов на будущие операции
2026-11-13 06:42:41Купон FameEX Futures Deduction Credit — это купон, который помогает пользователям компенсировать соответствующие реализованные убытки от торговли фьючерсами. После полного закрытия фьючерсной позиции система рассчитывает совокупную реализованную прибыль/убыток по всем закрытым сделкам по этой позиции. Если конечный результат — чистый убыток, система автоматически компенсирует часть убытка в соответствии со ставкой вычета, указанной в купоне. Это уменьшает сумму убытка, покрываемую собственными средствами пользователя.
Налоговый вычет по фьючерсным сделкам нельзя использовать для открытия позиций, вывода средств или перевода. Пользователи должны активировать купон до того, как он вступит в силу. После активации вычет будет автоматически применяться к соответствующим фьючерсным сделкам. Следующие примеры объясняют, как работает налоговый вычет по фьючерсным сделкам, и описывают правила его использования.
1. Допустимые виды использования и требования к вакансиям
Кредит на покрытие убытков от фьючерсных сделок может использоваться только для компенсации реализованных убытков от фьючерсной торговли. Он не может использоваться в качестве маржинального обеспечения при открытии позиций или для увеличения суммы, доступной для открытия позиций. Пользователи должны открывать позиции за счет собственных средств. Каждый купон имеет фиксированную сумму кредита, коэффициент компенсации убытков и срок действия. Пожалуйста, ознакомьтесь с подробными условиями использования купона.
Пример: Можно ли открыть позицию, используя налоговый вычет в размере 10 USDT для фьючерсных сделок?
Баланс счета: 100 USDT в собственных средствах + 10 USDT в качестве вычета по фьючерсным операциям с коэффициентом компенсации убытков 30%.
- Вычет в размере 10 USDT не может быть использован в качестве маржинального кредита. Он не увеличивает доступные пользователю торговые средства до 110 USDT.
- Пользователи должны открывать позиции за счет собственных средств и соответствовать требованиям к марже и минимальному размеру ордера для данной торговой пары.
- После полного закрытия позиции система автоматически рассчитает вычет по ставке 30%, если совокупная реализованная прибыль/убыток окажется отрицательной.
Примечание: Налоговый вычет по фьючерсным сделкам не является дополнительным торговым капиталом. Это купон, используемый для уменьшения допустимых торговых убытков. Налоговый вычет в размере 10 USDT представляет собой максимальную общую сумму вычета. Это не означает, что каждая сделка может получить вычет в размере 10 USDT.
2. Коэффициент компенсации убытков и его расчет
Налоговый вычет по фьючерсным операциям компенсирует соответствующие реализованные убытки на основе ставки, указанной в купоне. Система рассчитывает совокупную прибыль/убыток по всем закрывающимся сделкам только после полного закрытия позиции. Вычет применяется только в том случае, если итоговая совокупная реализованная прибыль/убыток отрицательна. Фактическая сумма вычета не может превышать оставшийся доступный кредитный баланс. Формулы для расчета следующие:
Сумма, подлежащая вычету = Совокупный чистый убыток × Коэффициент компенсации потерь
Фактическая сумма вычета = меньшая из двух величин: суммы допустимого вычета и остатка на счете
Убытки, покрываемые собственными средствами = Совокупный чистый убыток − Фактическая сумма вычета
Пример 1: Торговля с использованием 10 USDT в качестве налогового вычета по фьючерсам.
Баланс счета: 100 USDT в собственных средствах + 10 USDT в качестве вычета по фьючерсным операциям с коэффициентом компенсации убытков 30%.
Предположим, пользователь полностью закрывает позицию с помощью кумулятивный реализованная прибыль/убыток -20 USDT.
- Реализованная прибыль/убыток: -20 USDT
- Допустимый вычет: 20 × 30% = 6 USDT
- Фактическое списание: 6 USDT
- Убыток покрывается собственными средствами: 20 − 6 = 14 USDT
- Остаток налогового вычета: 10 − 6 = 4 USDT
*Результат:
- Собственные средства после расчетов: 86 USDT
- Остаток налогового вычета по фьючерсам: 4 USDT
Примечание: Хотя сделка приводит к убытку в размере -20 USDT, полученный кредит компенсирует 6 USDT. Пользователю нужно будет оплатить только 14 USDT убытка, в результате чего 86 USDT из первоначальных 100 USDT останутся на его собственных средствах.
*В этом примере предполагается, что никакие другие сделки, торговые сборы или комиссии за пополнение счета не влияют на его состояние. Фактический баланс счета определяется на основании окончательных расчетов.
Пример 2: Недостаточный остаток средств на счете для вычета по фьючерсам.
Баланс счета: 100 USDT в собственных средствах + 10 USDT в качестве вычета по фьючерсным операциям с коэффициентом компенсации убытков 30%.
Предположим, пользователь полностью закрывает позицию с помощью кумулятивный реализованная прибыль/убыток -50 USDT.
- Реализованный убыток: -50 USDT
- Допустимый вычет: 50 × 30% = 15 USDT
- Поскольку по купону доступно только 10 USDT, максимальная фактическая сумма вычета составляет 10 USDT.
- Убыток покрывается собственными средствами: 50 − 10 = 40 USDT
- Остаток средств: 0 USDT
*Результат:
Собственные средства после расчетов: 60 USDT
Остаток средств, вычитаемых из баланса фьючерсных контрактов: 0 USDT
Примечание: Коэффициент компенсации убытков и сумма купона — это два разных лимита. Даже если рассчитанная сумма вычета составляет 15 USDT, фактическая сумма вычета не может превышать оставшийся баланс в 10 USDT.
3. Многократное использование и остаток средств на счете.
Налоговый вычет можно использовать несколько раз в течение срока его действия. Система рассчитывает вычет на основе совокупного чистого убытка по позиции только после ее полного закрытия. Каждая позиция закрывается один раз. Частичное закрытие не влечет за собой немедленного начисления вычетов.
Пример 1: Закрытие одной и той же позиции в нескольких частях
Баланс счета: 100 USDT в собственных средствах + 10 USDT в качестве вычета по фьючерсным операциям с коэффициентом компенсации убытков 30%.
Пользователь закрывает одну и ту же фьючерсную позицию в трех отдельных случаях:
Первое частичное закрытие: Потеря -10 USDT ➡️ Вычеты не применяются.
Второе частичное закрытие: Прибыль от +5 USDT ➡️ Вычеты не применяются.
Окончательное закрытие: Потеря -15 USDT позиция полностью закрыта, и система рассчитывает сумму вычета.
*Окончательный результат расчетов:
Накопленный чистый убыток = 10 − 5 + 15 = 20 USDT
Фактическая сумма налогового вычета = 20 × 30% = 6 USDT
Чистый убыток, покрытый собственными средствами = 20 − 6 = 14 USDT
Остаток собственных средств = 100 − 14 = 86 USDT
Остаток купонов = 10 − 6 = 4 USDT
Пример 2: Использование налогового вычета по нескольким должностям
Баланс счета: 100 USDT в собственных средствах + 10 USDT в качестве вычета по фьючерсным операциям с коэффициентом компенсации убытков 30%.
Пользователь открывает три отдельные позиции по фьючерсам, используя собственные средства, и полностью закрывает каждую позицию:
Первая позиция: Чистый убыток -10 USDT cистема компенсирует 3 USDT, оставляя 7 USDT в доступном кредите.
Вторая позиция: Чистый убыток -10 USDT cистема компенсирует 3 USDT, оставляя 4 USDT в доступном кредите.
Третья позиция: Чистый убыток -20 USDT pасчетная сумма вычета составляет 6 USDT, но на счету остается только 4 USDT. Система компенсирует 4 USDT, и пользователю необходимо доплатить оставшиеся 16 USDT.
*Окончательный результат расчетов:
Общий чистый убыток по трем позициям = 10 + 10 + 20 = 40 USDT
Фактическая сумма налогового вычета = 3 + 3 + 4 = 10 USDT
Общий чистый убыток, покрытый собственными средствами пользователя = 7 + 7 + 16 = 30 USDT
Остаток собственных средств = 100 − 30 = 70 USDT
Остаток средств на купоне = 0 USDT
Примечание: Частичное закрытие позиций не влечет за собой немедленных вычетов. Система применяет вычет только после полного закрытия позиции с чистым убытком. Если итоговый совокупный прибыль/убыток положителен или равен нулю, вычет по фьючерсным сделкам не применяется.
4. Допустимые убытки и ограничения по оплате услуг
Налоговый вычет по фьючерсным контрактам FameEX применяется только к соответствующим реализованным убыткам. Он не распространяется на нереализованные убытки, торговые комиссии, комиссии за финансирование, а также убытки от ликвидации или автоматического снижения долговой нагрузки (ADL). Налоговый вычет не будет использован, если полностью закрытая позиция имеет положительную или нулевую совокупную реализованную прибыль и убытки.
Пример 1: Сделка влечет за собой как убытки, так и комиссионные сборы.
Баланс счета: 100 USDT в собственных средствах + 10 USDT в качестве вычета по фьючерсным операциям с коэффициентом компенсации убытков 30%.
Пользователь полностью закрывает фьючерсную позицию со следующими убытками и комиссиями.
Реализованный торговый убыток: -10 USDT
Торговая комиссия: 2 USDT
Торговые комиссии не подлежат вычету. Поэтому система рассчитает вычет, исходя только из реализованного торгового убытка в размере 10 USDT.
Скидка: 10 × 30% = 3 USDT
Торговый убыток, покрытый собственными средствами: 7 USDT
Торговая комиссия, покрываемая собственными средствами: 2 USDT
Общая сумма, покрываемая собственными средствами пользователя: 9 USDT (7 + 2 = 9 USDT)
*Результат:
Первоначальный взнос из собственных средств: 100 USDT
Торговый убыток: -10 USDT
Торговая комиссия: -2 USDT
Собственные средства после расчетов: 91 USDT (100 − ( 7 + 2 ) = 91 USDT)
Остаток налогового вычета по фьючерсам: 7 USDT
*Торговые убытки и торговые сборы рассчитываются отдельно. Торговые сборы не включаются в сумму, подлежащую вычету.
Пример 2: Используется ли налоговый вычет по фьючерсным сделкам, если сделка прибыльна?
Баланс счета: 100 USDT в собственных средствах + 10 USDT в качестве вычета по фьючерсным операциям с коэффициентом компенсации убытков 30%.
- Пользователь открывает позицию за счет собственных средств и полностью закрывает ее, получая суммарную реализованную прибыль и убыток в размере +5 USDT.
- Поскольку сделка не приводит к фактическому убытку, налоговый вычет по фьючерсным сделкам не используется.
- Весь баланс в 10 USDT остается доступным.
*Результат:
Первоначальный взнос из собственных средств: 100 USDT
Торговая прибыль: +5 USDT
Собственные средства после расчетов: 105 USDT
Остаток суммы, подлежащей вычету по фьючерсным контрактам: 10 USDT
Пример 3: Фьючерсная позиция ликвидирована
Баланс счета: 100 USDT в собственных средствах + 10 USDT в качестве вычета по фьючерсным операциям с коэффициентом компенсации убытков 30%.
Предположим, пользователь закрывает одну позицию обычным способом, а последующая позиция ликвидируется.
Первая сделка: Закрытие обычной позиции
Реализованная прибыль/убыток: -20 USDT
Использована налоговая льгота по фьючерсным операциям: 6 USDT (20 × 30% = 6 USDT)
Убыток, покрытый собственными средствами: 14 USDT (20 − 6 = 14 USDT)
Собственные средства после расчетов: 86 USDT (100 − 14 = 86 USDT)
Остаток средств: 4 USDT (10 − 6 = 4 USDT)
Вторая сделка: ликвидация позиции
Предположим, позиция ликвидирована с убытком от расчетов в размере -15 USDT
- Убытки от ликвидации: 15 USDT
- Начислен налоговый вычет по фьючерсам: 0 USDT
- Убыток, покрытый собственными средствами: 15 USDT
- Собственные средства после расчетов: 86 − 15 = 71 USDT
- Остаток средств, возвращенных системой: 4 USDT
Примечание: Убытки от ликвидации не подлежат вычету по фьючерсным сделкам. Любой оставшийся вычет будет возвращен в случае ликвидации позиции. Вычеты, уже примененные к предыдущим соответствующим сделкам, не будут возвращены.
*Убытки от ликвидации и остаток на счете могут варьироваться в зависимости от маржи позиции, цены ликвидации и применимых сборов. Этот пример предназначен только для пояснения правил вычета.
5. Ограничения и правила возврата кредита
Каждый купон на вычет расходов по программе Futures Deduction Credit имеет определенные условия использования и срок действия. Пользователи должны соблюдать правила, указанные ниже.
1) Ограничения на использование купонов
- Одновременно может быть активен только один купон на налоговый вычет по программе Futures Deduction Credit.
- Получение нового купона на вычет будущих расходов аннулирует действующий купон. Любой оставшийся вычет по предыдущему купону будет аннулирован.
- Налоговый вычет по фьючерсам нельзя использовать одновременно с бонусом по фьючерсам или пробным фондом по фьючерсам.
- Налоговый вычет по фьючерсным кредитам можно использовать совместно с налоговым вычетом по фьючерсным комиссиям. Каждый кредит применяется к соответствующим допустимым убыткам или комиссиям.
2) Ограничения по противоположной позиции
При запросе пользователем налогового вычета по фьючерсам система проверяет, имеете ли вы противоположные хеджирующие позиции в одной и той же торговой паре или противоположные арбитражные позиции в разных торговых парах. Вы не можете претендовать на вычет, если имеете какие-либо из таких ограниченных позиций. Пока действует налоговый вычет по фьючерсам, следующие действия не поддерживаются:
- Открытие противоположной позиции в той же торговой паре.
- Открытие противоположных позиций по различным торговым парам для хеджирования или арбитража.
- Усиление существующей противоположной позиции.
Обычные процедуры закрытия позиций, сокращения позиций, отмены всех сделок и быстрого закрытия позиций не затрагиваются данными ограничениями.
3) Срок действия купона
- Срок подачи заявки: Купон необходимо активировать до указанного срока. Невостребованные купоны аннулируются после истечения срока.
- Срок действия: Срок действия начинается с момента успешного использования купона. Любой оставшийся баланс аннулируется по истечении срока действия.
- Время расчетов: Право на вычет определяется моментом начала расчета после полного закрытия позиции. Для применения вычета позиция должна быть полностью закрыта, а соответствующий чистый убыток должен быть урегулирован в течение срока действия купона.
Пример 1: Заявите о новом налоговом вычете по будущим операциям после использования предыдущего.
Баланс счета: 100 USDT в собственных средствах + 10 USDT в качестве вычета по фьючерсным операциям с коэффициентом компенсации убытков 30%.
Пользователь закрывает сделку с реализованным убытком в размере -20 USDT cистема применяется -6 USDT налоговый вычет.
- После вычета 6 USDT пользователю необходимо будет выплатить 14 USDT из общей суммы убытков в 20 USDT. Собственные средства пользователя уменьшатся до 86 USDT.
- Исходный купон содержит 4 USDT. Затем пользователь заявляет о получении нового налогового вычета в размере 10 USDT за фьючерсные операции.
- После вступления в силу нового купона оставшиеся 4 USDT по предыдущему купону аннулируются. Будет доступен только новый кредит в размере 10 USDT.
*Результат:
Первоначальный взнос из собственных средств: 100 USDT
Убыток, покрытый собственными средствами в первой сделке: 14 USDT
Собственные средства после расчетов: 86 USDT
Осталось 4 USDT по предыдущему купону: Срок действия истек.
Новый доступный кредит: 10 USDT, а не 14 USDT.
Пример 2: Закрытие позиции после истечения срока действия налогового вычета.
Баланс счета: 100 USDT в собственных средствах + 10 USDT в качестве вычета по фьючерсным операциям с коэффициентом компенсации убытков 30%.
Купон действителен до 25 октября, 18:00. Предположим, пользователь открывает позицию за собственные средства в 17:00 того же дня и в итоге фиксирует убытки в размере -20 USDT
Сценарий 1: Расчет до истечения срока действия
Время расчетов: 17:59
Реализованная прибыль/убыток: -20 USDT
Начислен налоговый вычет по фьючерсным операциям: 20 × 30% = 6 USDT
Убыток, покрытый собственными средствами: 14 USDT
Собственные средства после расчетов: 86 USDT
Остаток средств: 4 USDT (исчезает по истечении срока действия)
Сценарий 2: Расчеты после истечения срока действия
Время расчетов: 18:01
Реализованная прибыль/убыток: -20 USDT
Срок действия купона истек, поэтому сумма вычета составляет 0 USDT.
Убыток, покрытый собственными средствами: 20 USDT
Собственные средства после расчетов: 80 USDT
Срок действия кредита в 10 USDT истек.
Примечание: Право на получение налогового вычета по фьючерсным сделкам зависит от фактического времени наступления момента расчёта, а не от времени открытия позиции. Если пользователь частично закрывает позицию до истечения срока действия купона, но не закрывает ее полностью до истечения этого срока, вычеты за ранее произведенные частичные закрытия не будут применяться. Это относится даже к случаям, когда эти частичные закрытия привели к убыткам.
6. Как заявить и использовать налоговый вычет по фьючерсам?
Налоговый вычет по фьючерсам необходимо заявить в [Купон] раздел до вступления в силу. После полного закрытия соответствующей фьючерсной позиции с накопленным чистым убытком система автоматически рассчитывает и применяет вычет. В процессе торговли ручной выбор не требуется.
- Веб
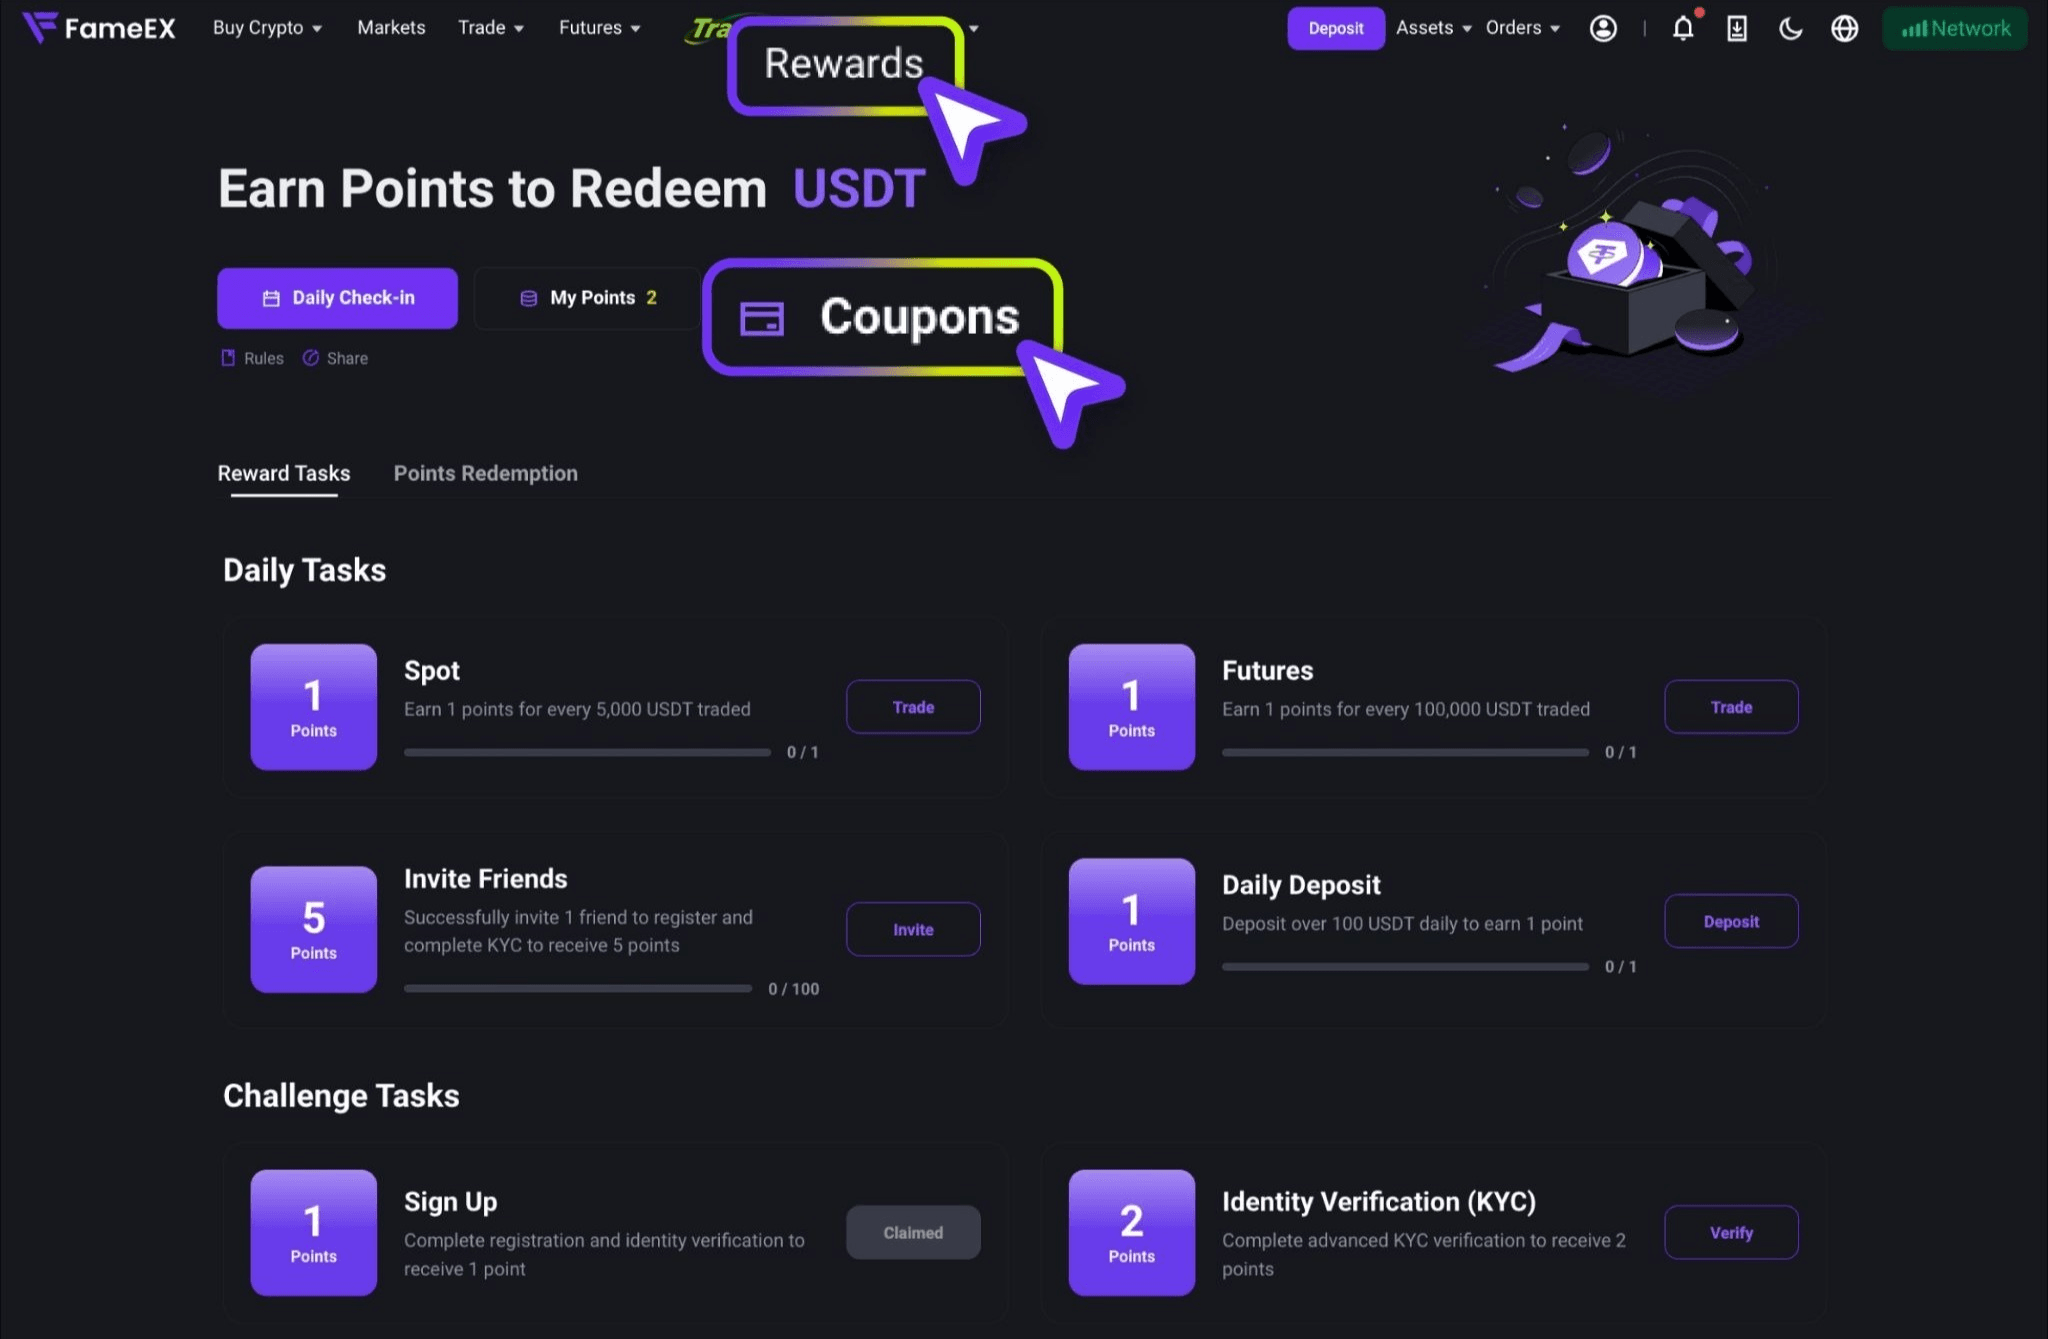
1) Войдите в FameEX и перейдите по ссылке: [Награды] → [Купон] найдите [Налоговый вычет по будущим инвестициям] купон.
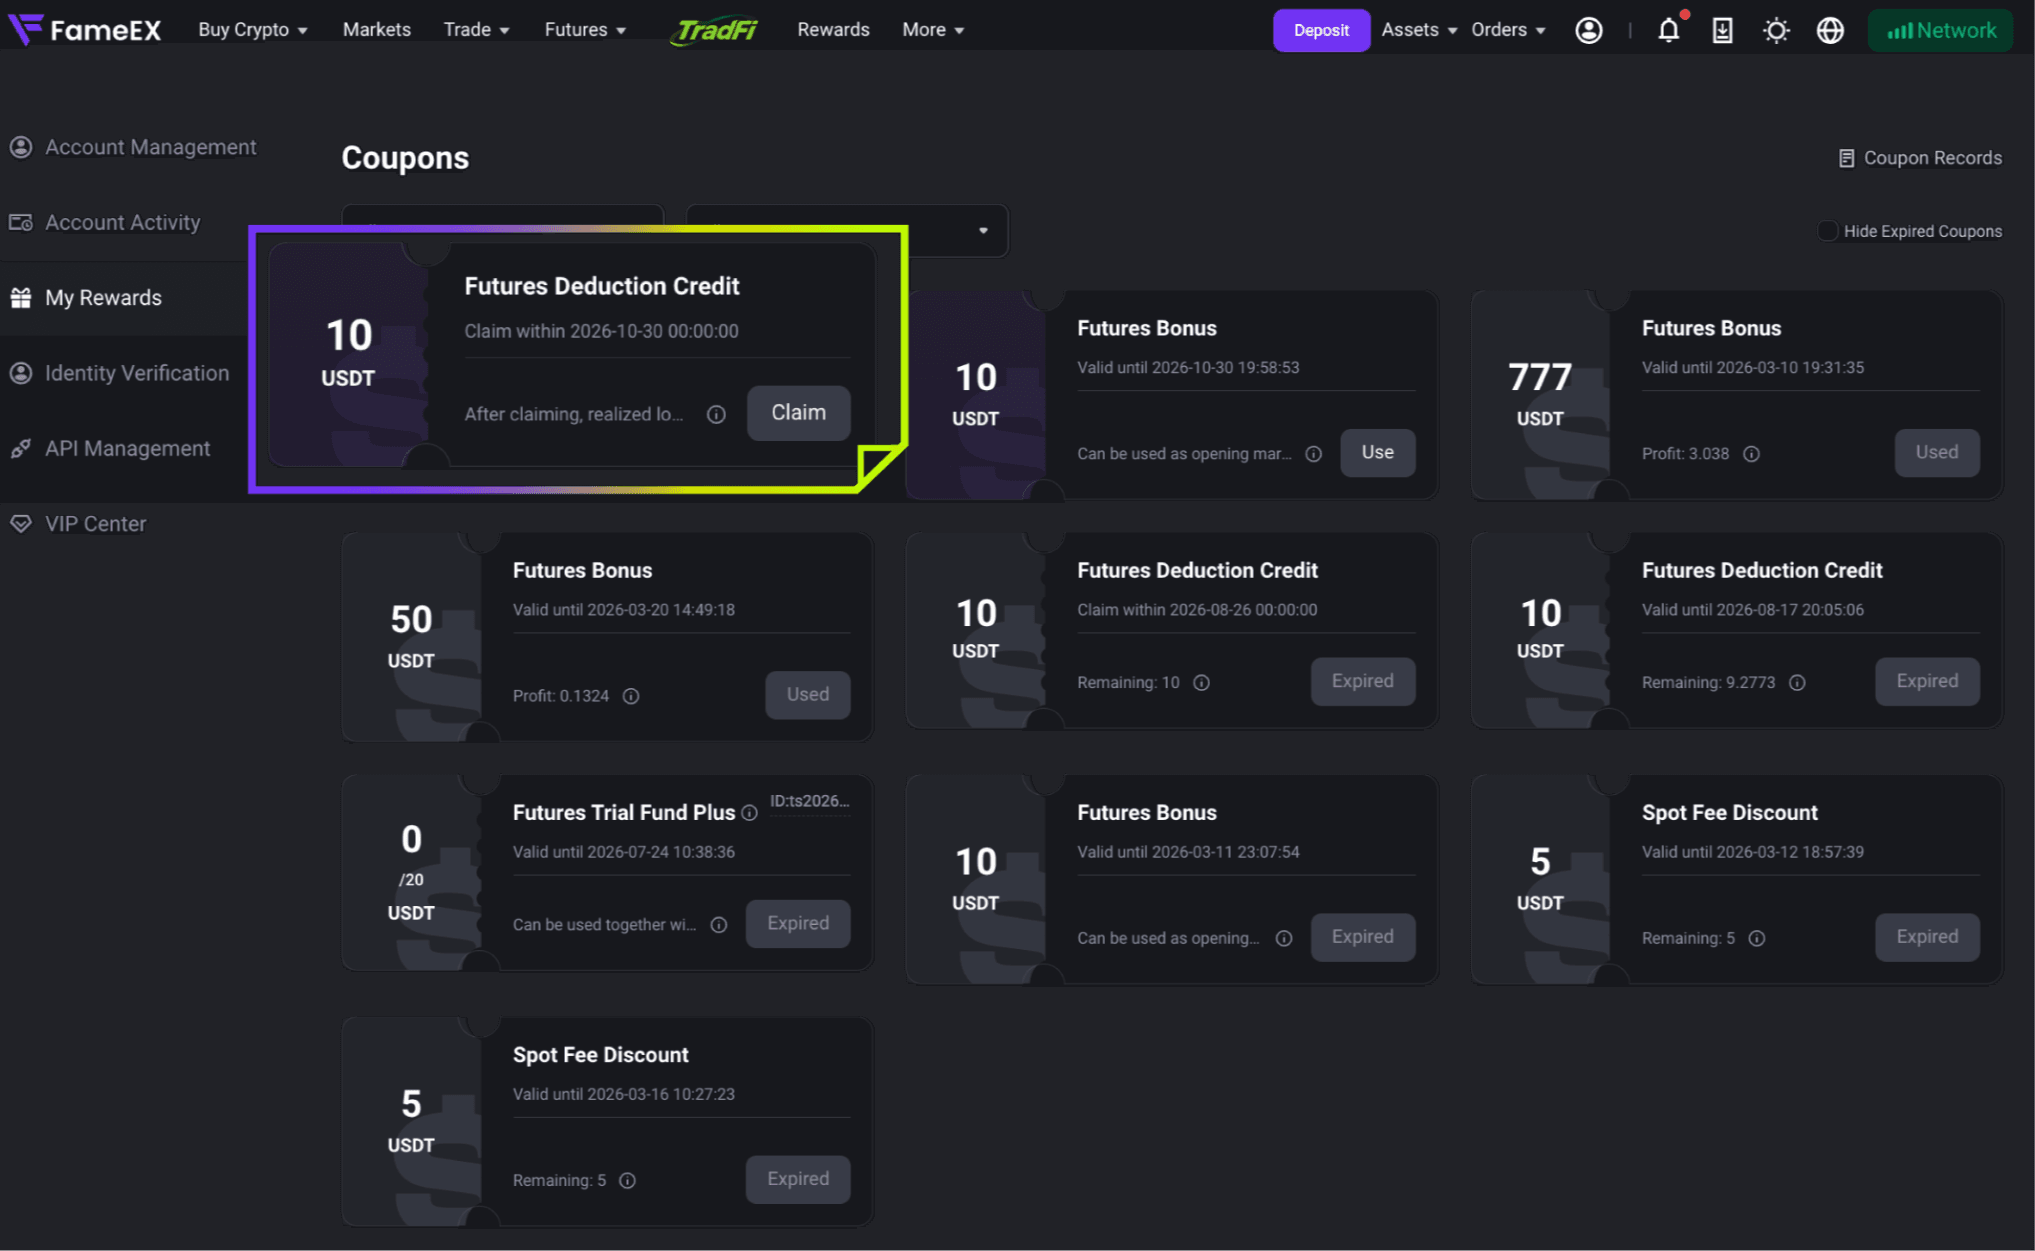
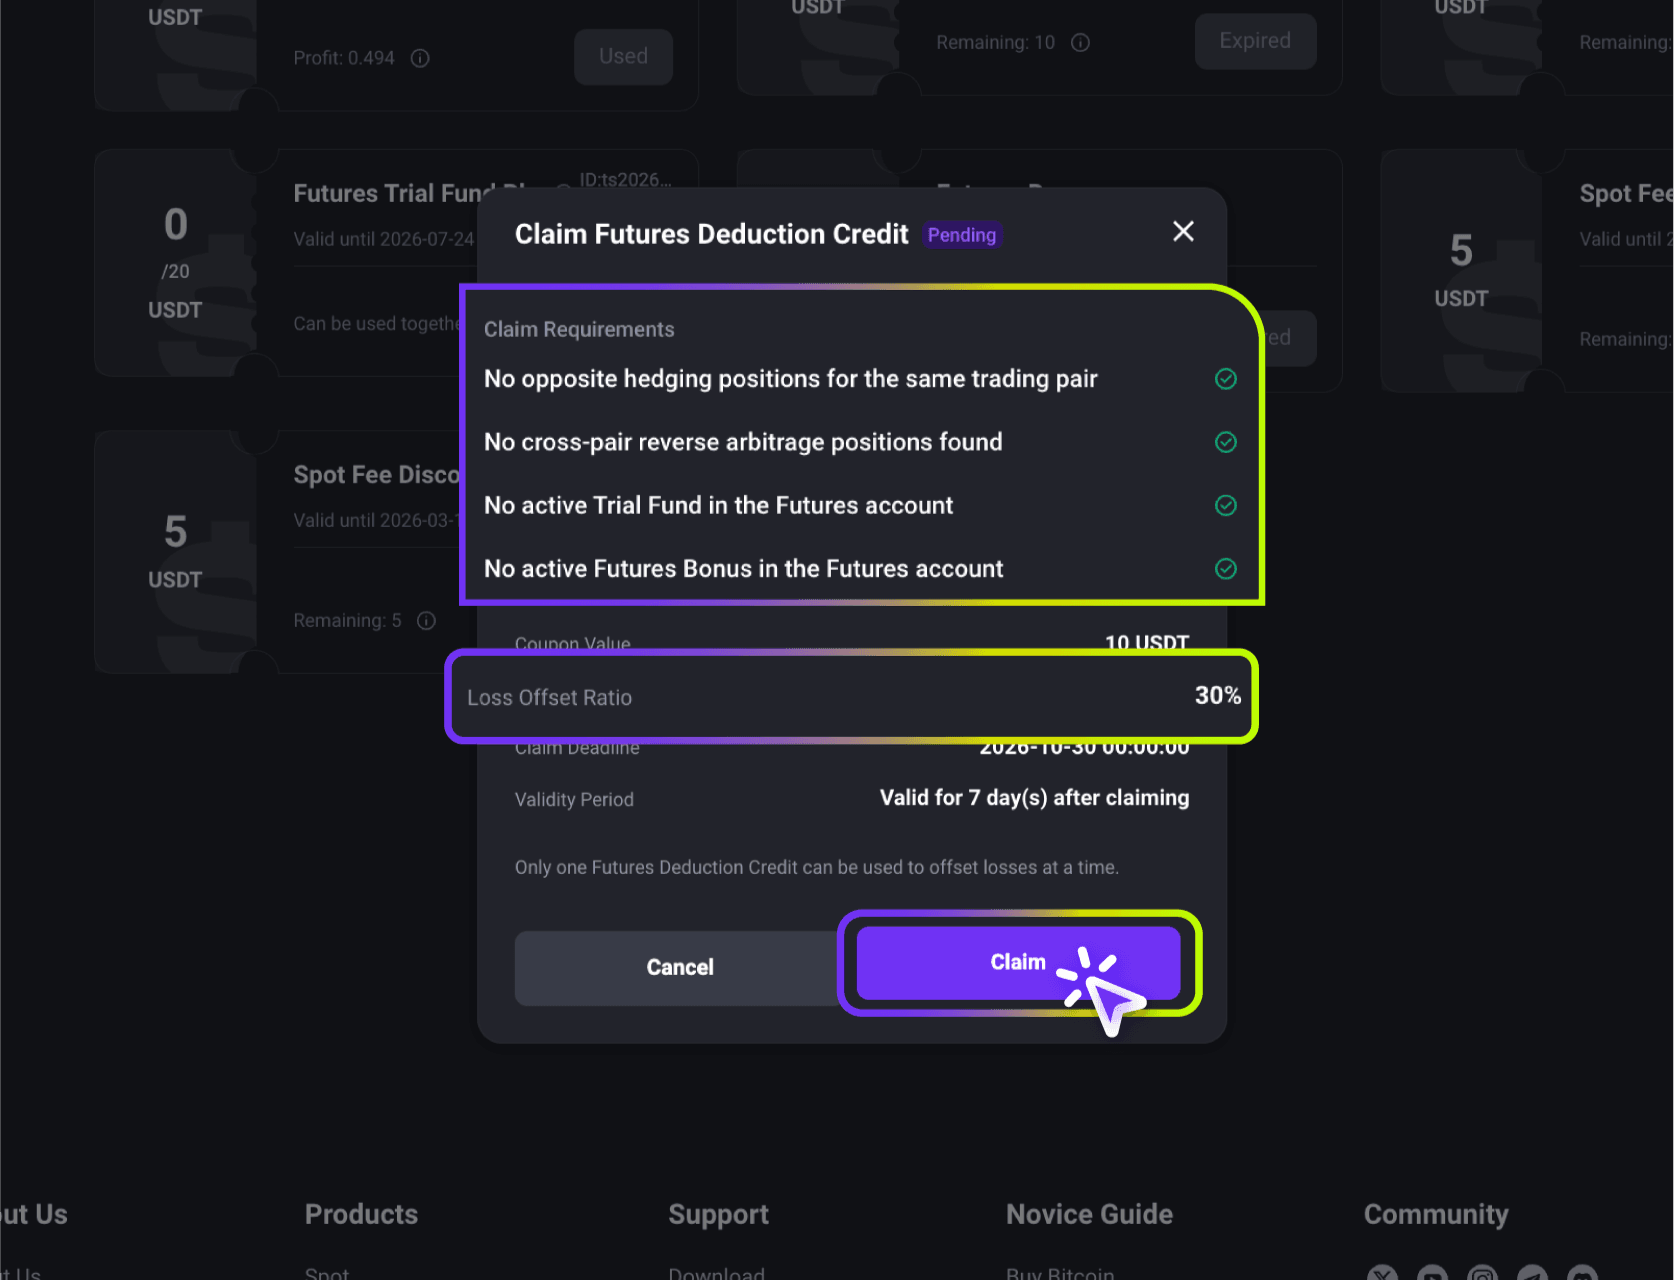
2) Проверьте сумму, требования к выплате, коэффициент зачета убытков и срок действия. Нажмите здесь [Требовать] для активации купона.
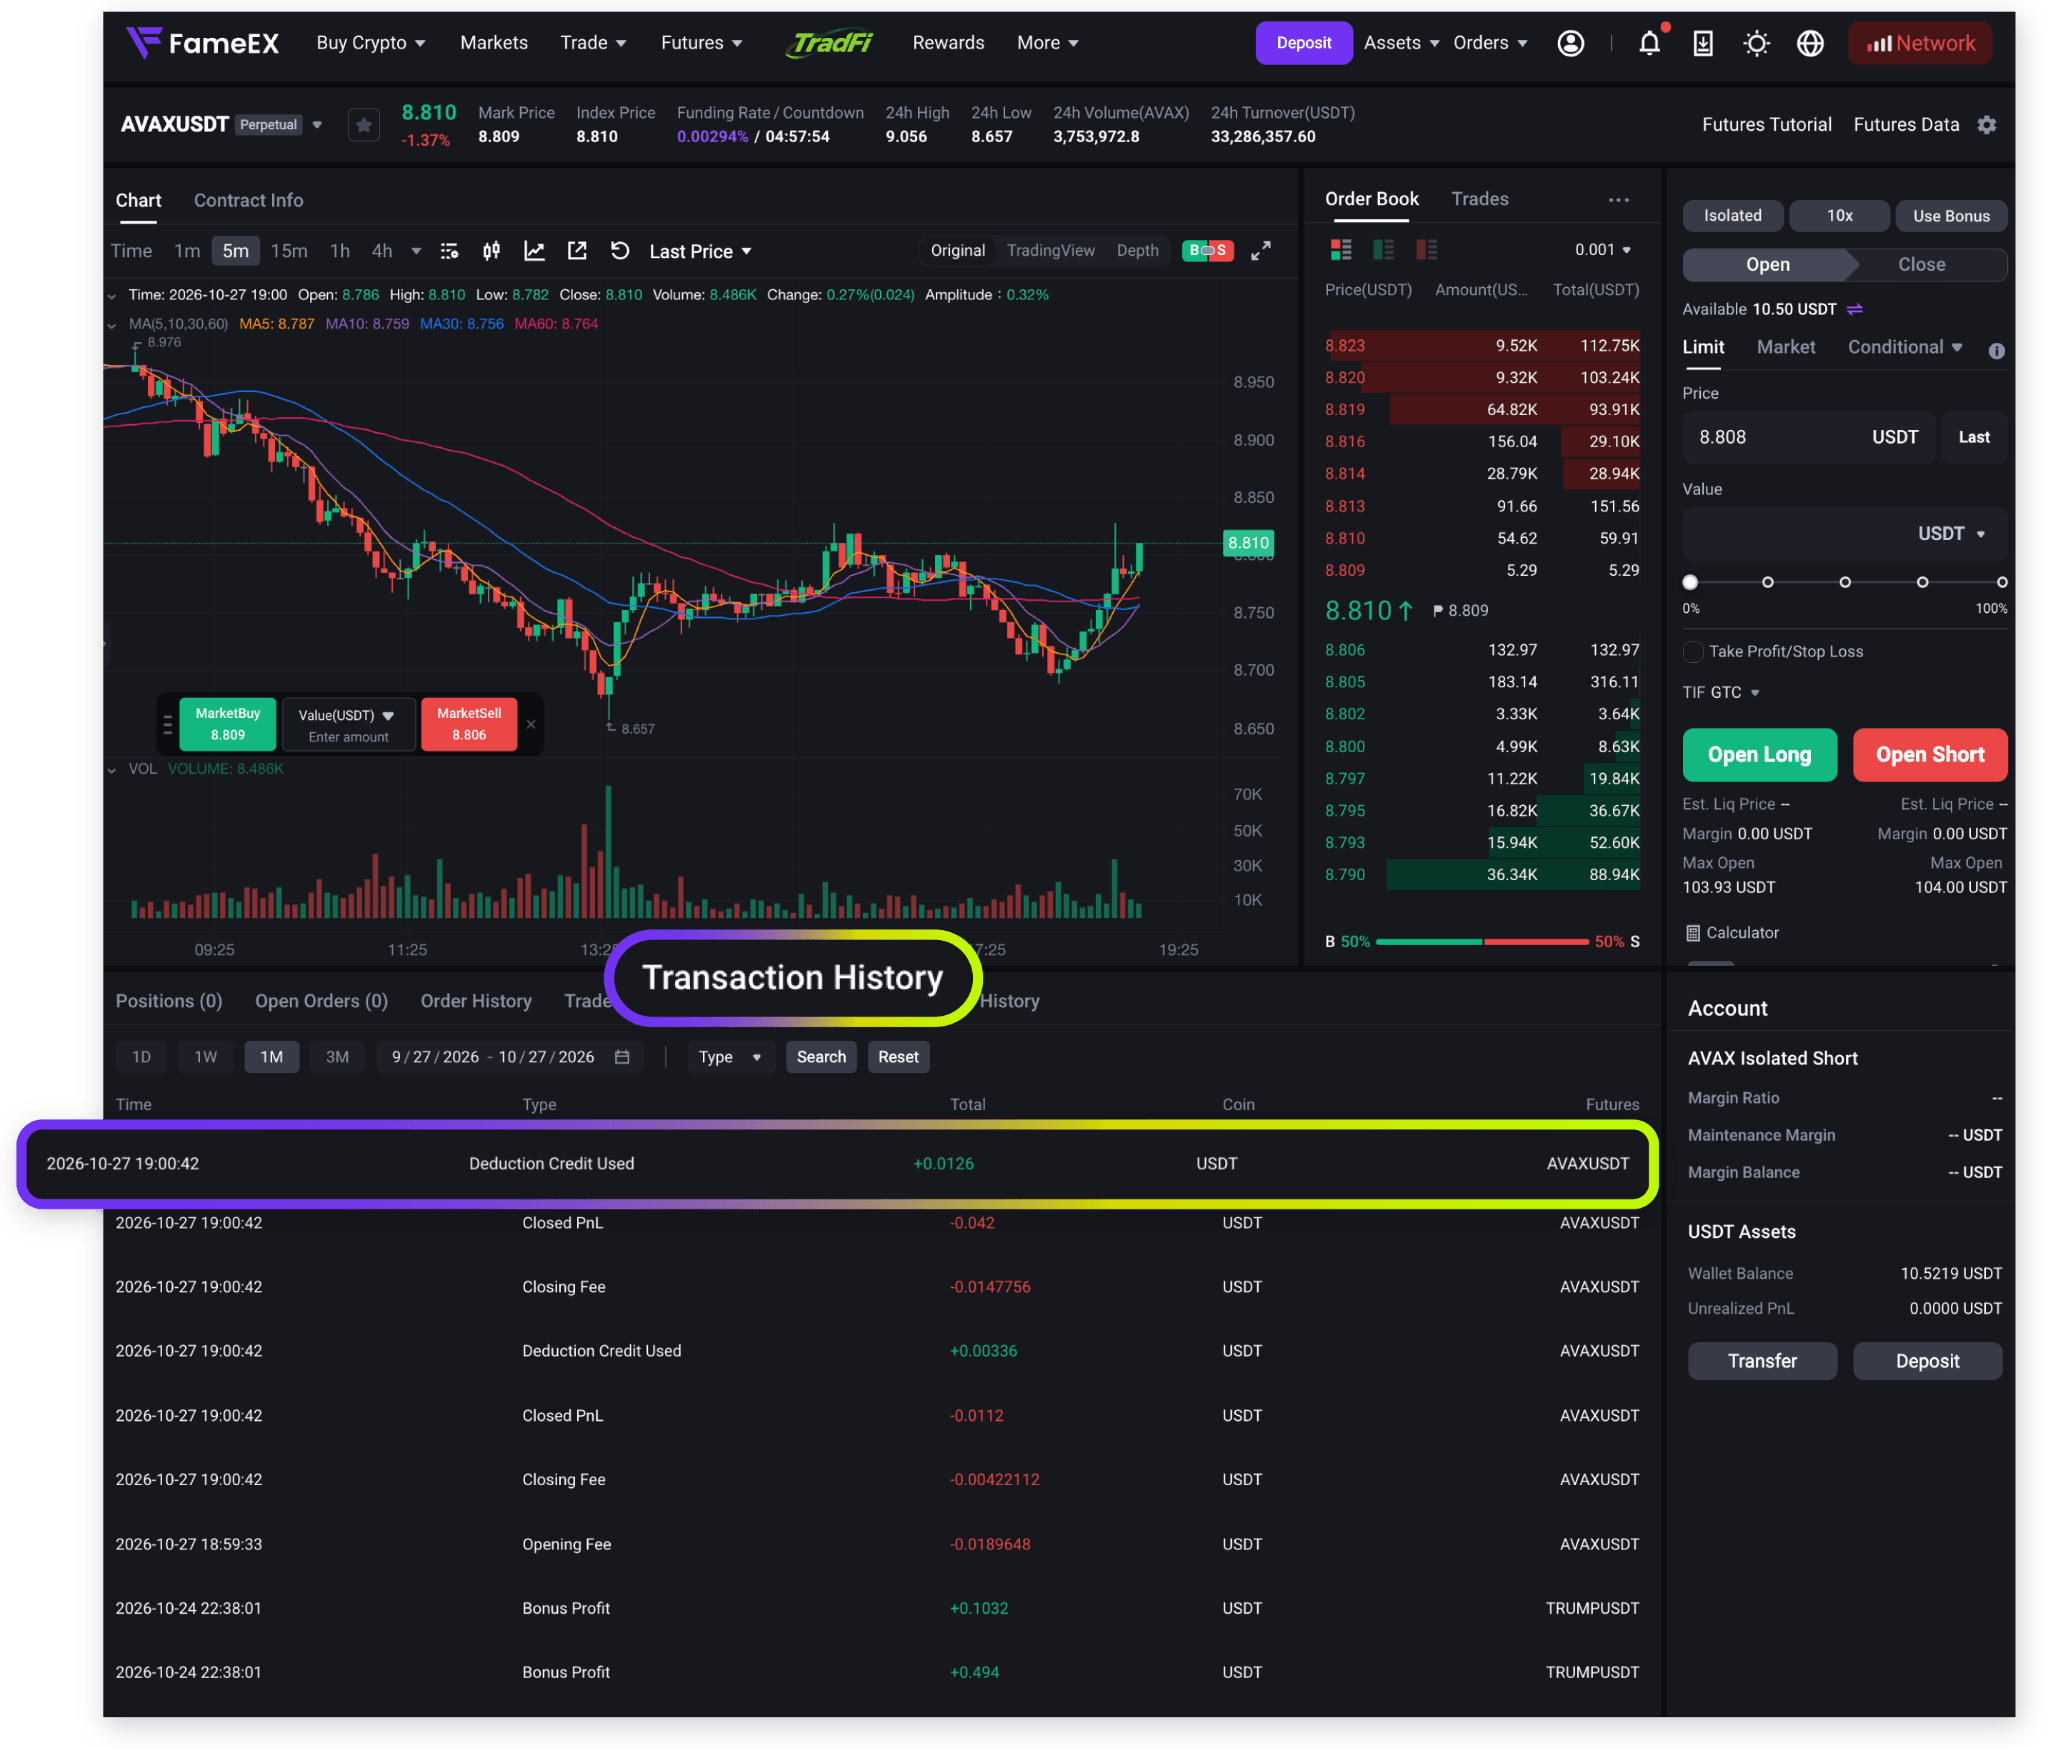
3) Перейдите в [Фьючерсы] oткройте торговую страницу и подайте заявку на открытие позиции. После полного закрытия позиции система автоматически применит налоговый вычет, если совокупная реализованная прибыль/убыток окажется отрицательной. Фактическую сумму вычета можно проверить в следующем разделе [История транзакций] в вашем фьючерсном аккаунте и проверьте использование купонов в разделе [Записи о купонах].
- Приложение
1) Откройте приложение FameEX и войдите в свой аккаунт. Перейдите по ссылке: тот [Награды]→[Купоны] раздел и найдите [Налоговый вычет по будущим инвестициям] купон.
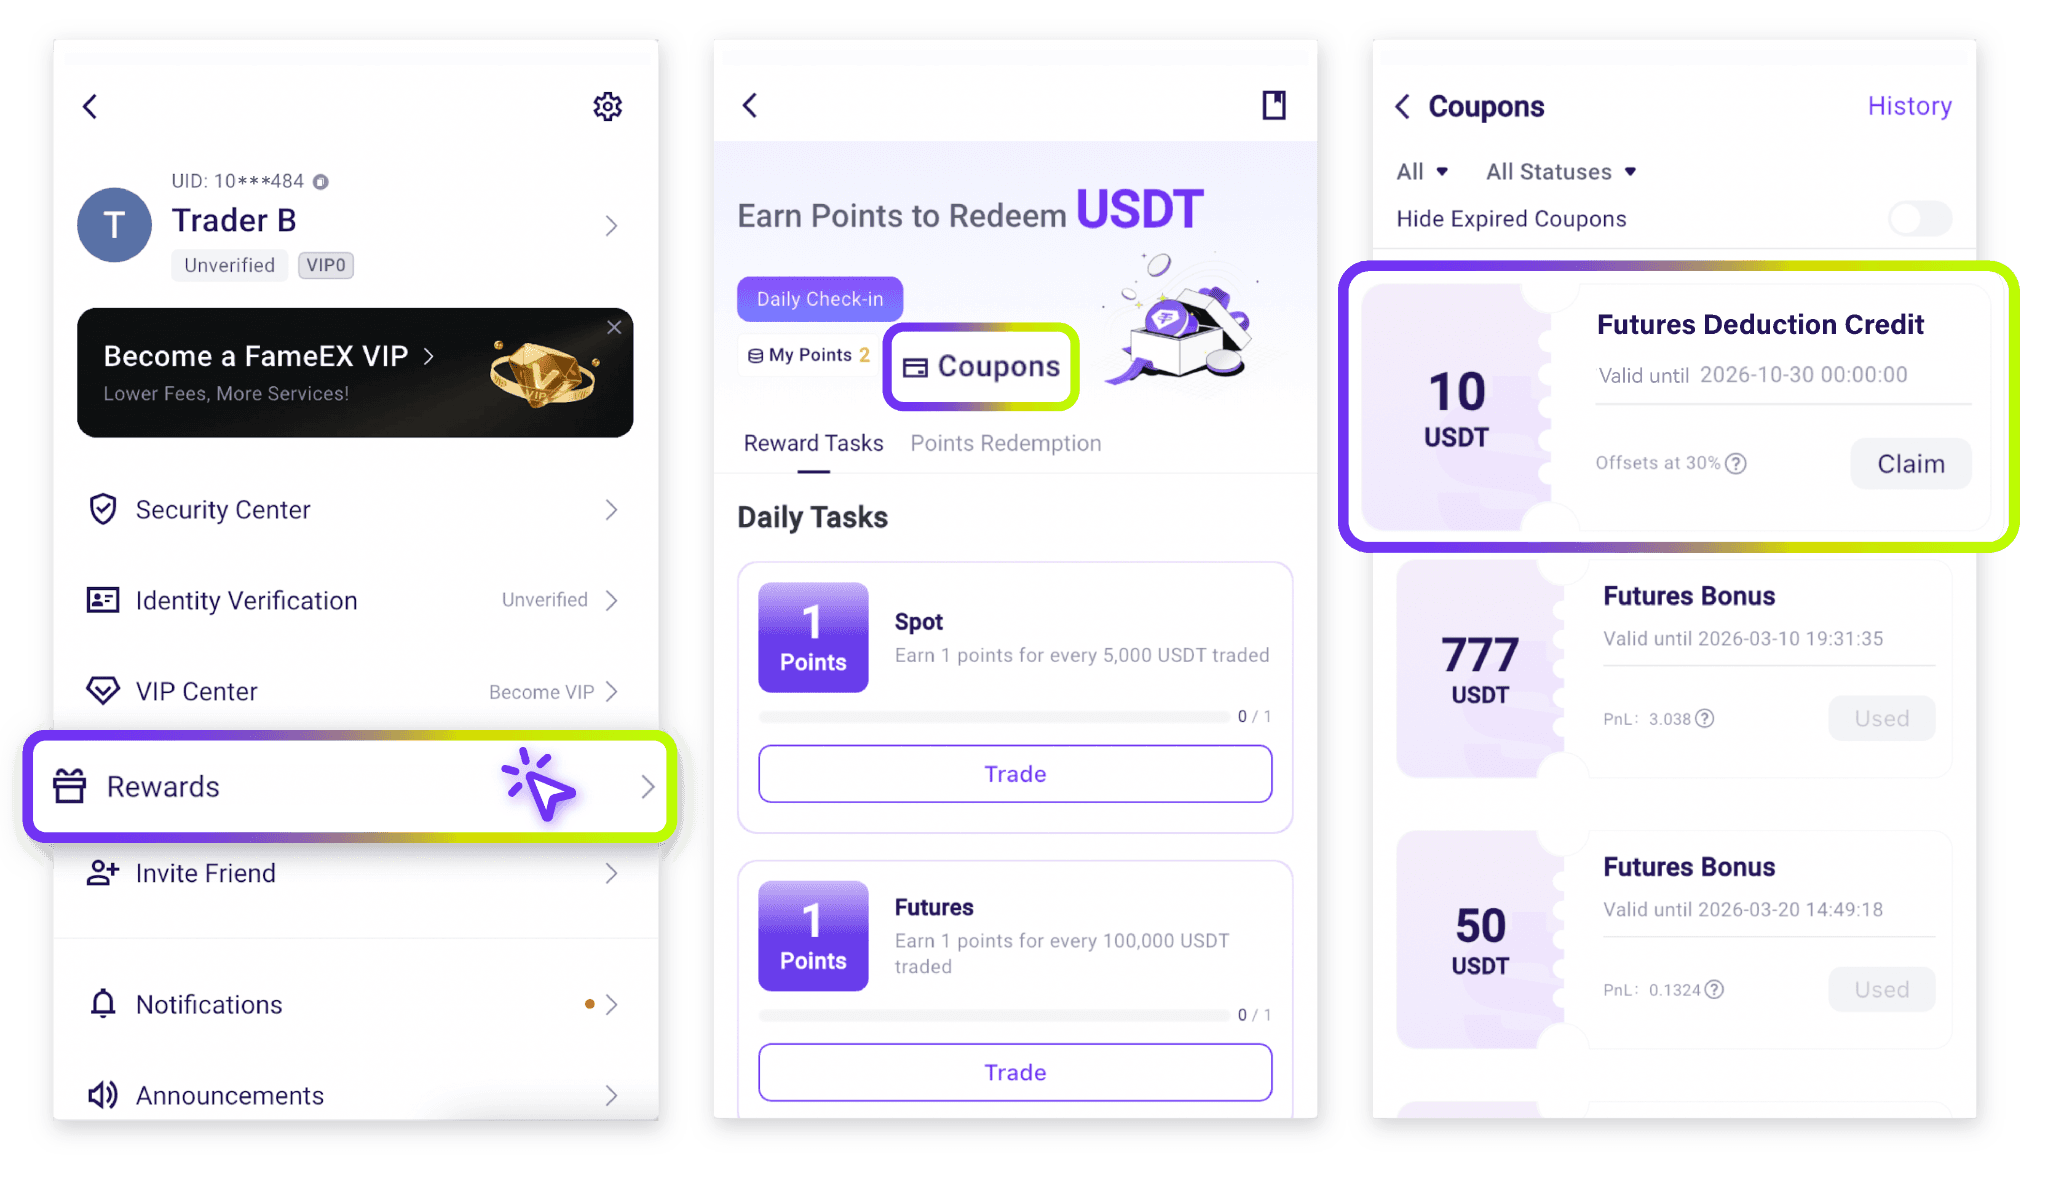
2) Проверьте сумму, требования к выплате, коэффициент зачета убытков и срок действия. Нажмите [Требовать] для активации купона.
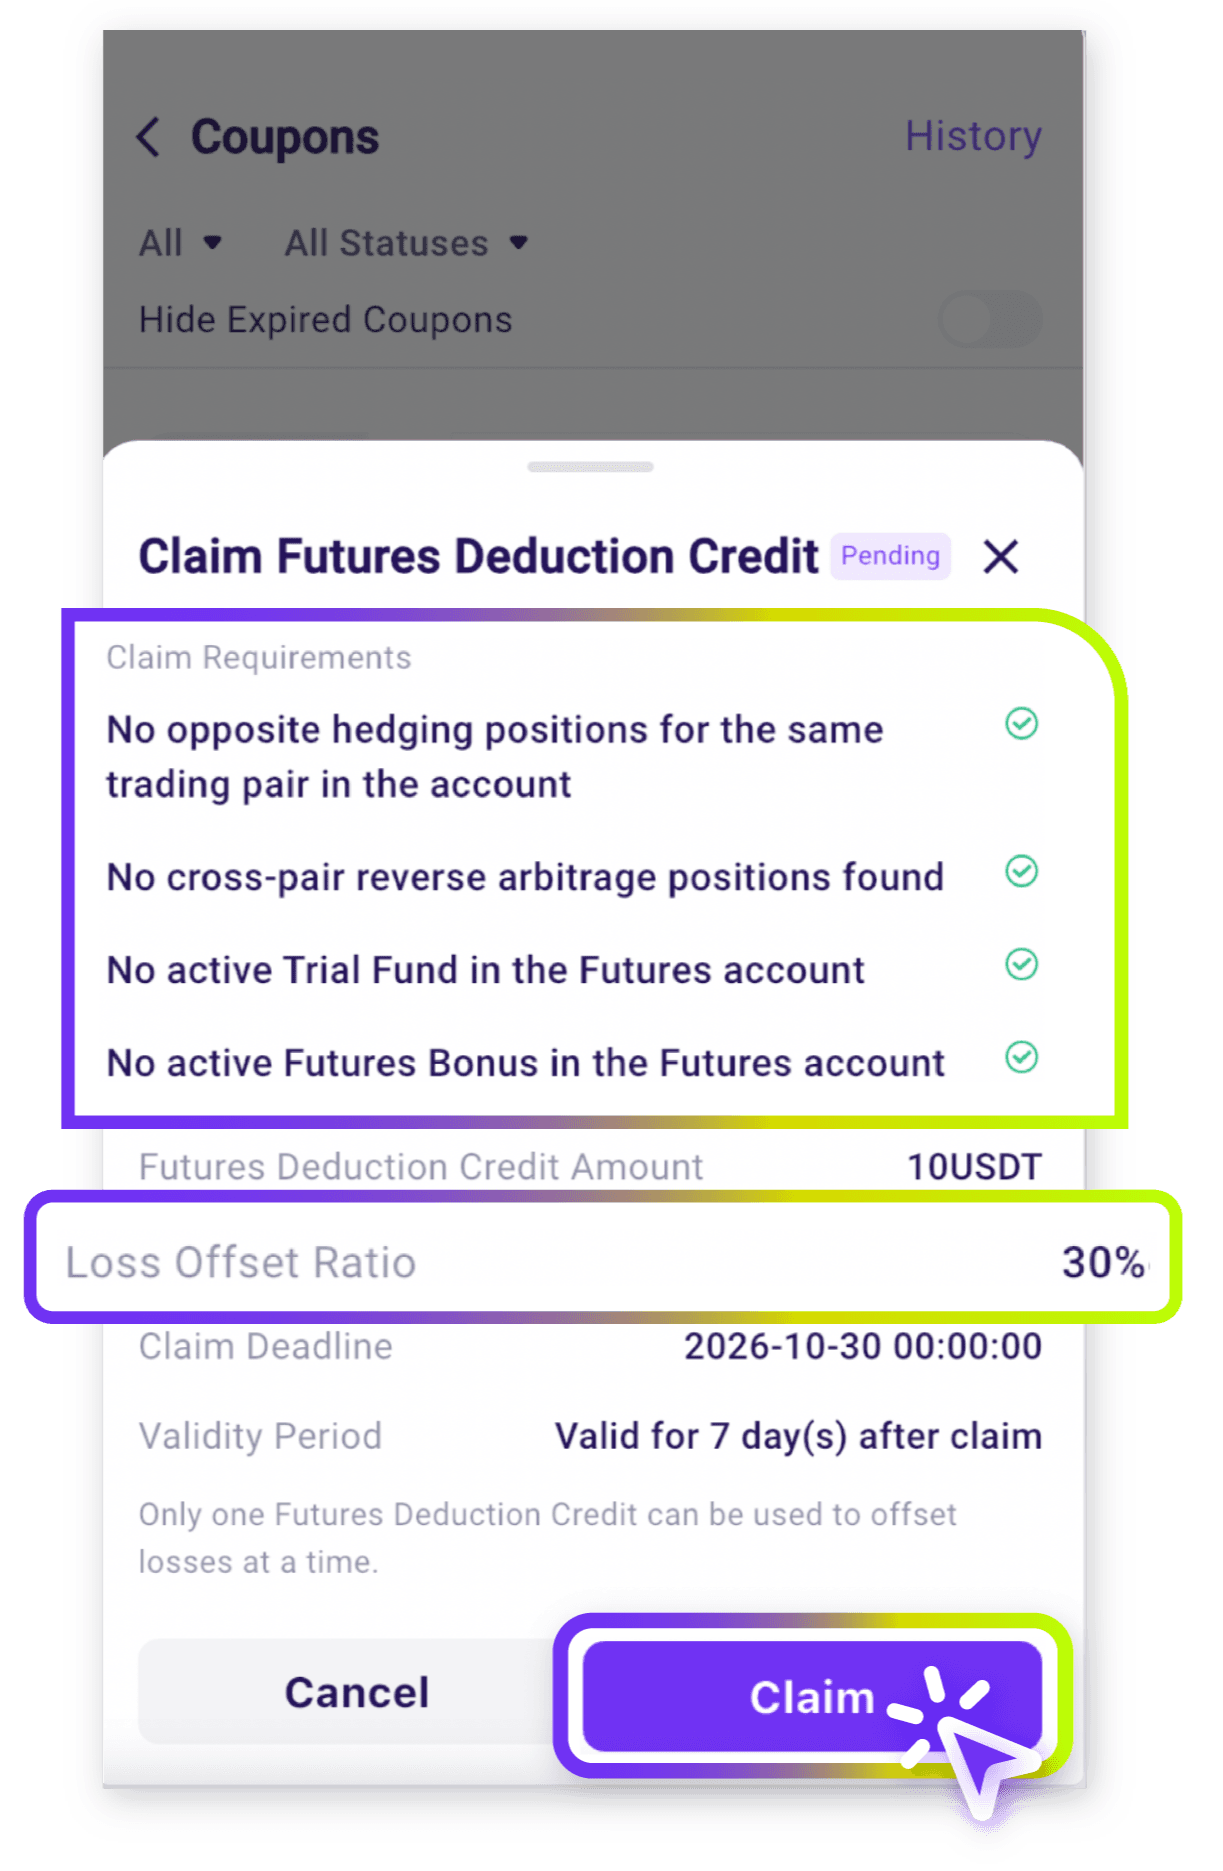
3) Перейдите в [Фьючерсы] oткройте торговую страницу и подайте заявку. Если позиция будет закрыта с допустимым реализованным убытком, система автоматически применит соответствующее удержание.
*Кредит на покрытие будущих убытков не может быть использован в качестве начального залога. Фактический размер вычета зависит от указанного коэффициента компенсации убытков и остатка кредитного баланса. Функции и интерфейс могут изменяться с обновлениями платформы. Пожалуйста, ознакомьтесь с информацией, отображаемой на текущей странице.
7. Как проверить свои будущие налоговые вычеты и записи о вычетах?
Пользователи могут проверить подробную информацию о своих налоговых вычетах по будущим проектам и связанные с ними записи в следующих разделах.
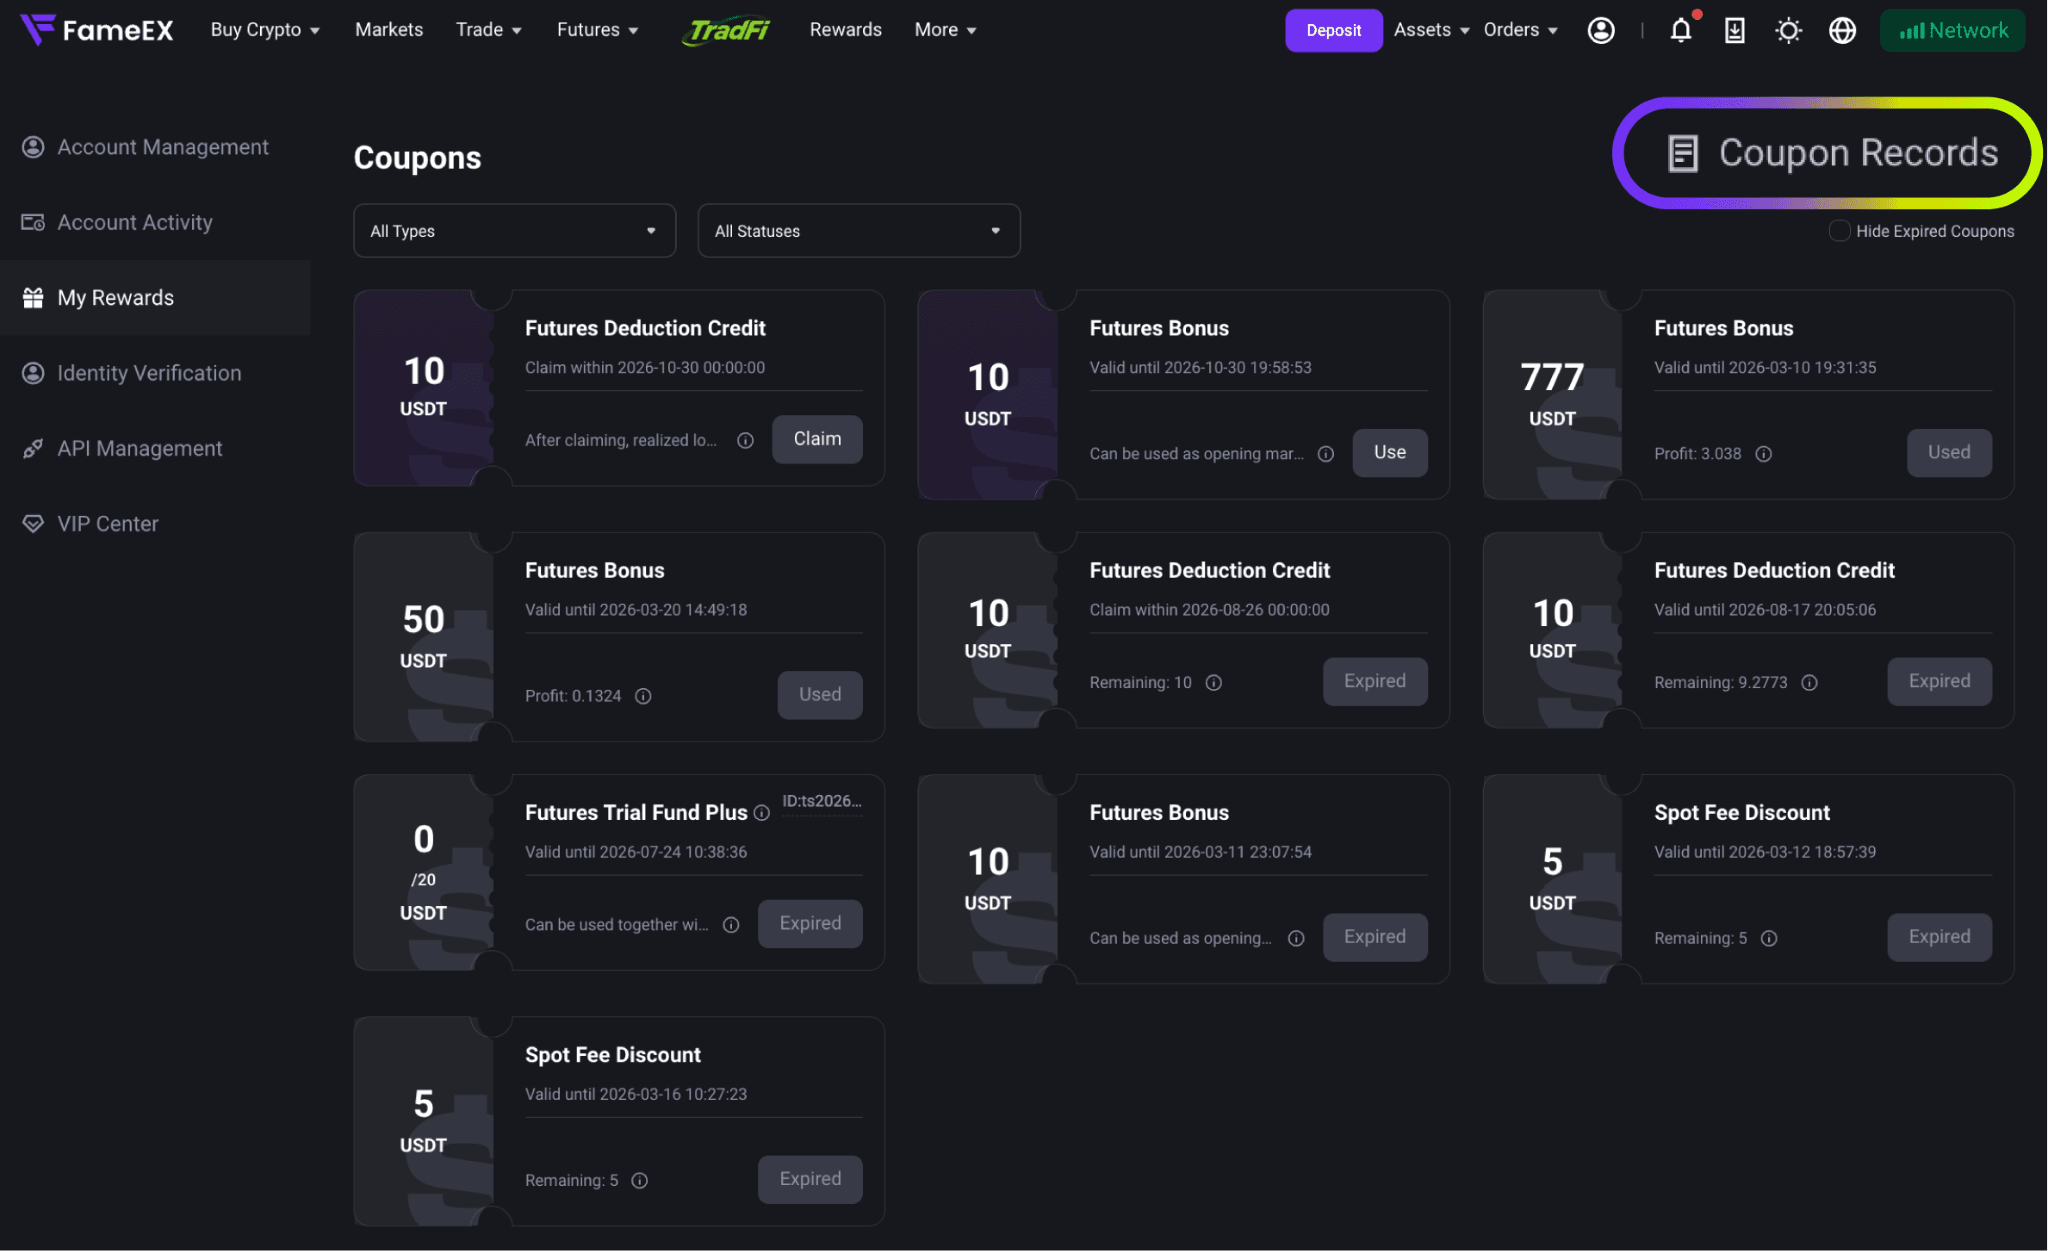
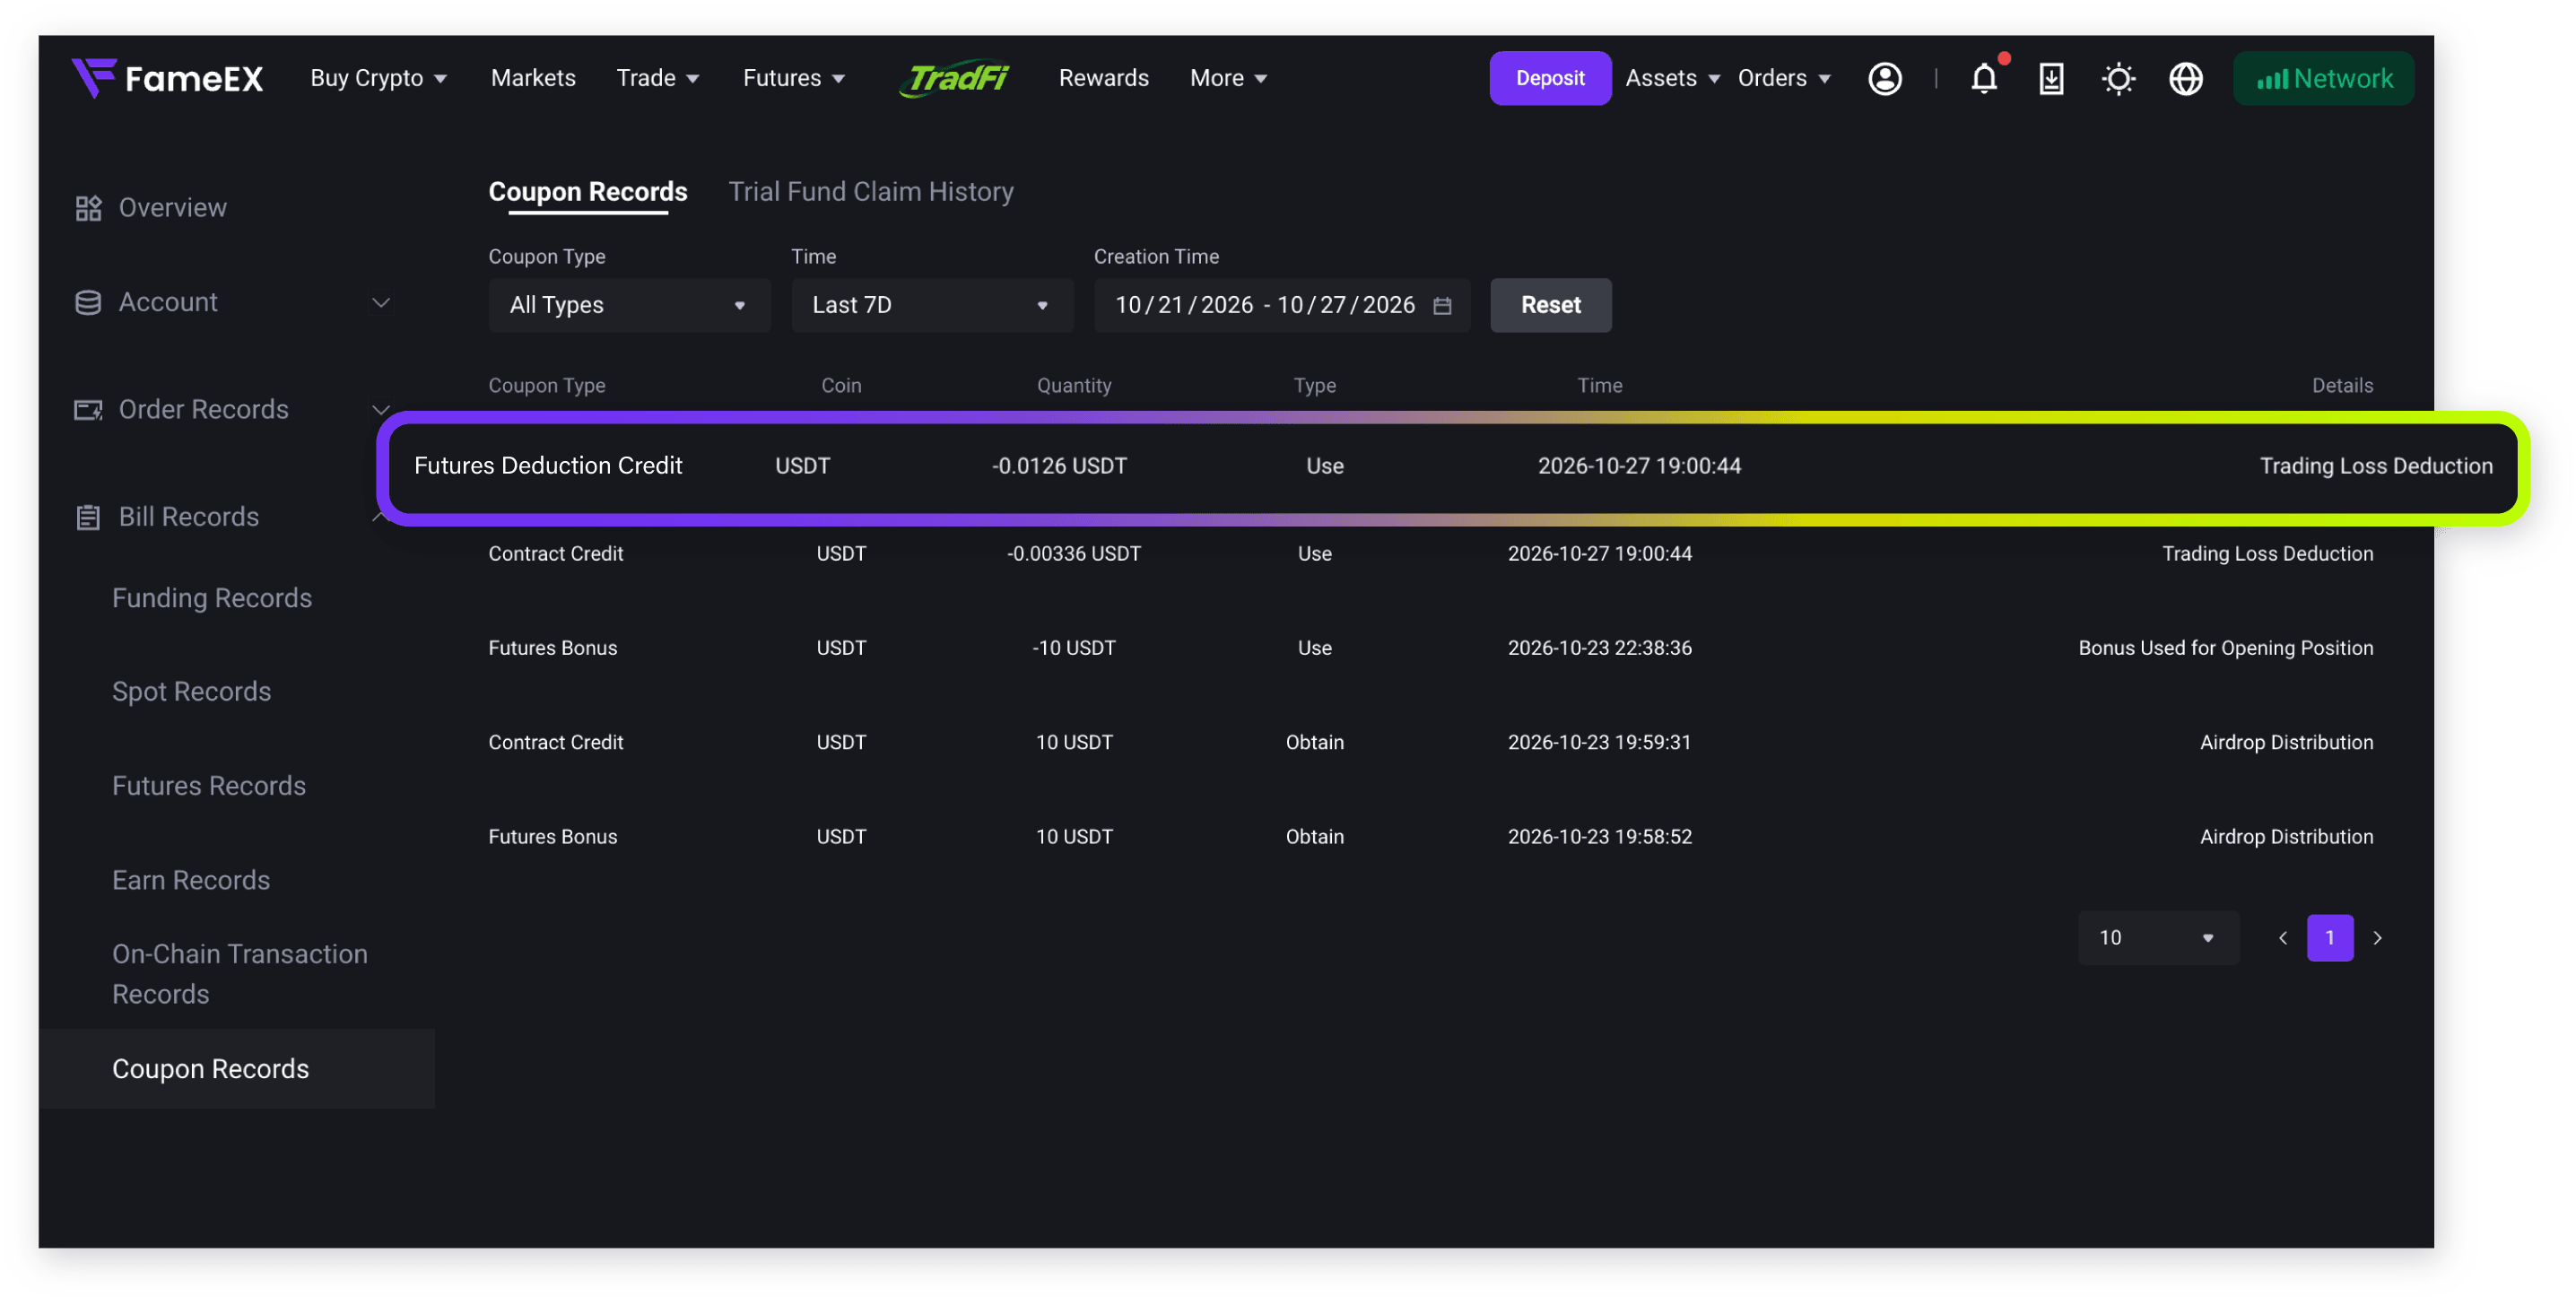
1) История использования купонов: Перейти к [Купоны] раздел → [Записи о купонах] чтобы просмотреть заявленные вами купоны на вычет будущих налогов и их текущий статус.
- Веб
- Приложение
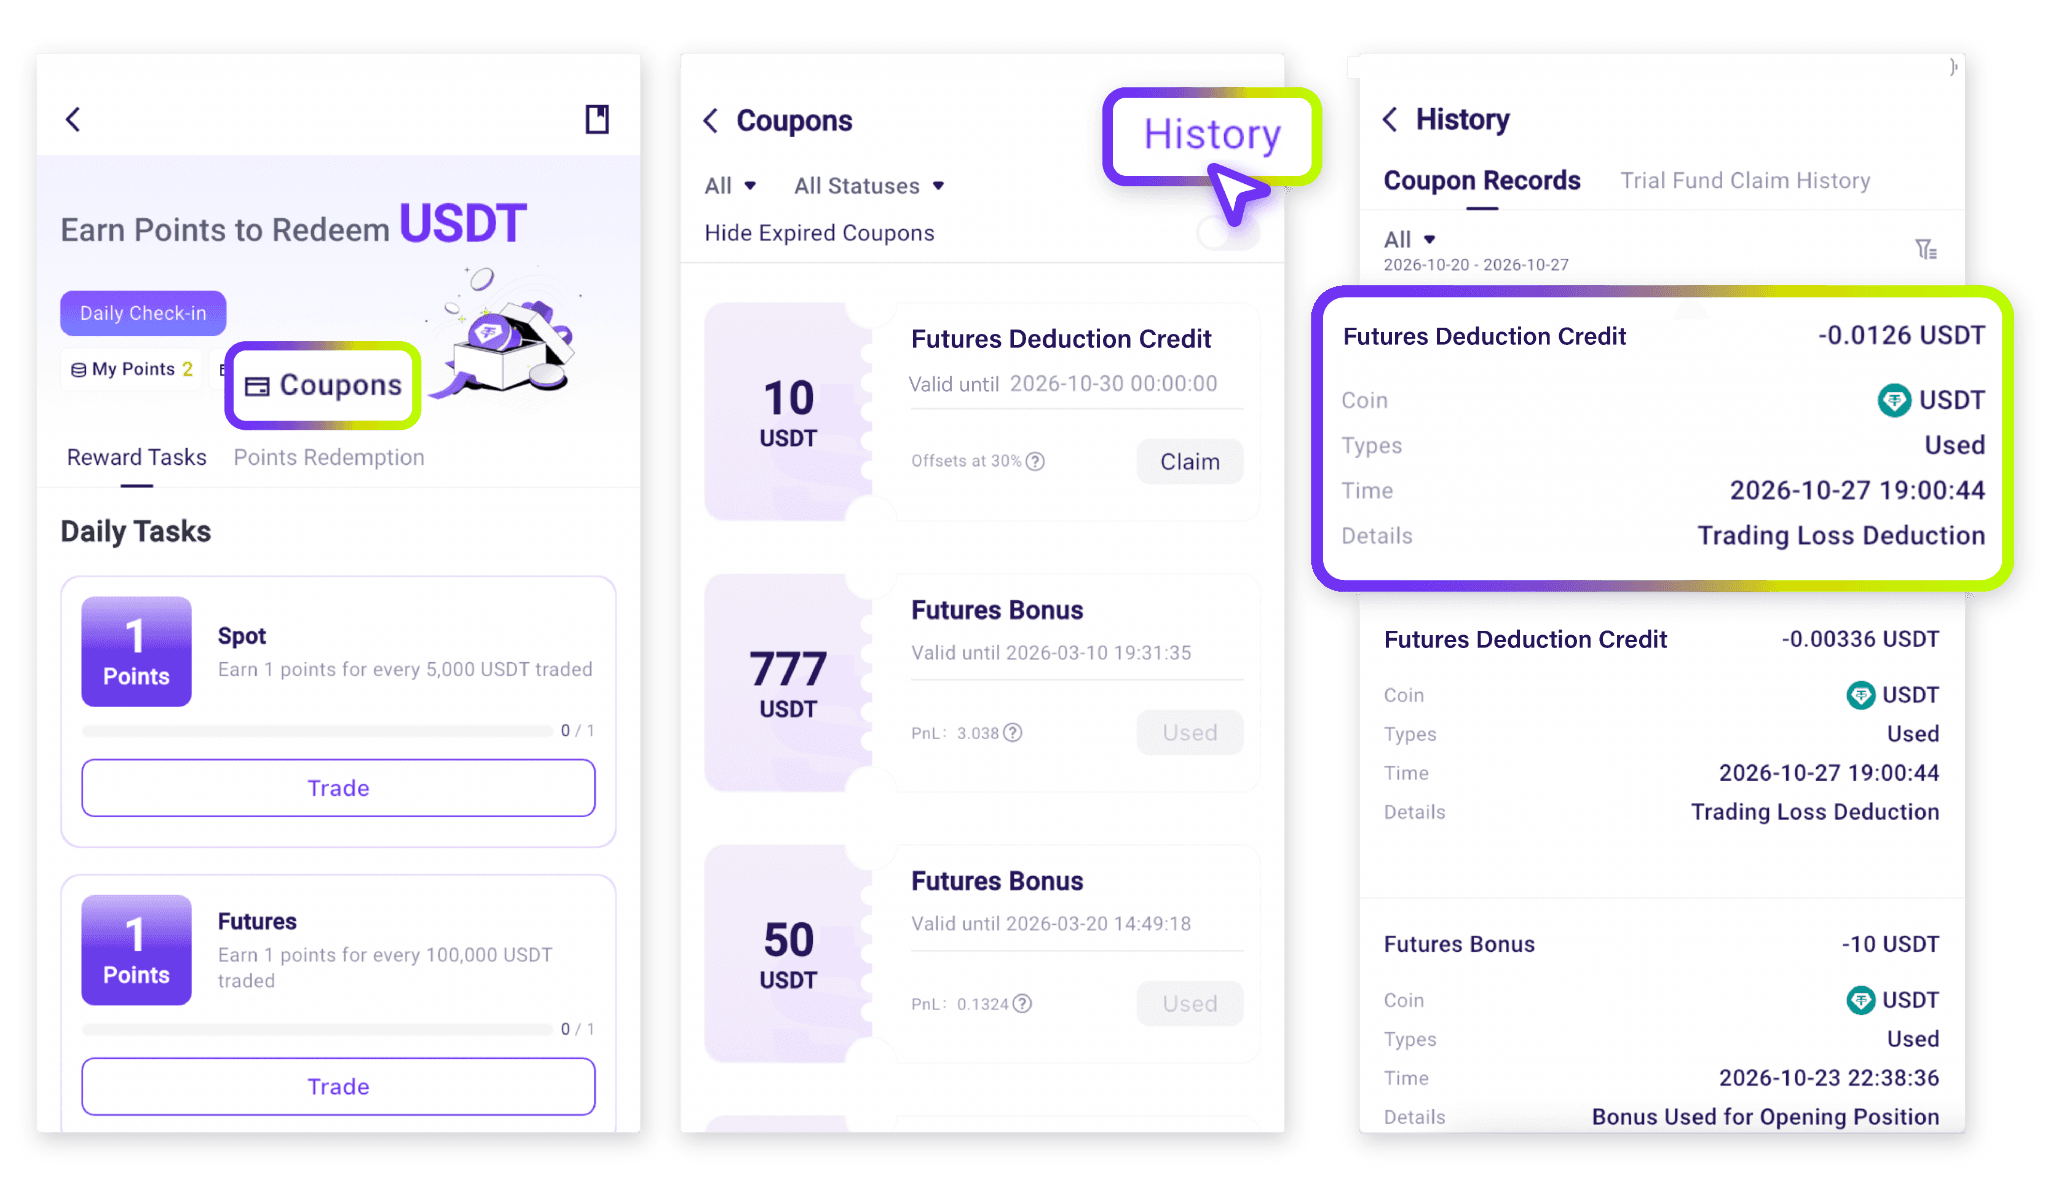
2)Подробности вычета: После закрытия фьючерсной позиции перейдите в [История транзакций] на странице торговли фьючерсами можно просмотреть фактическую сумму вычета и соответствующие записи о расчетах.
- Веб
- Приложение
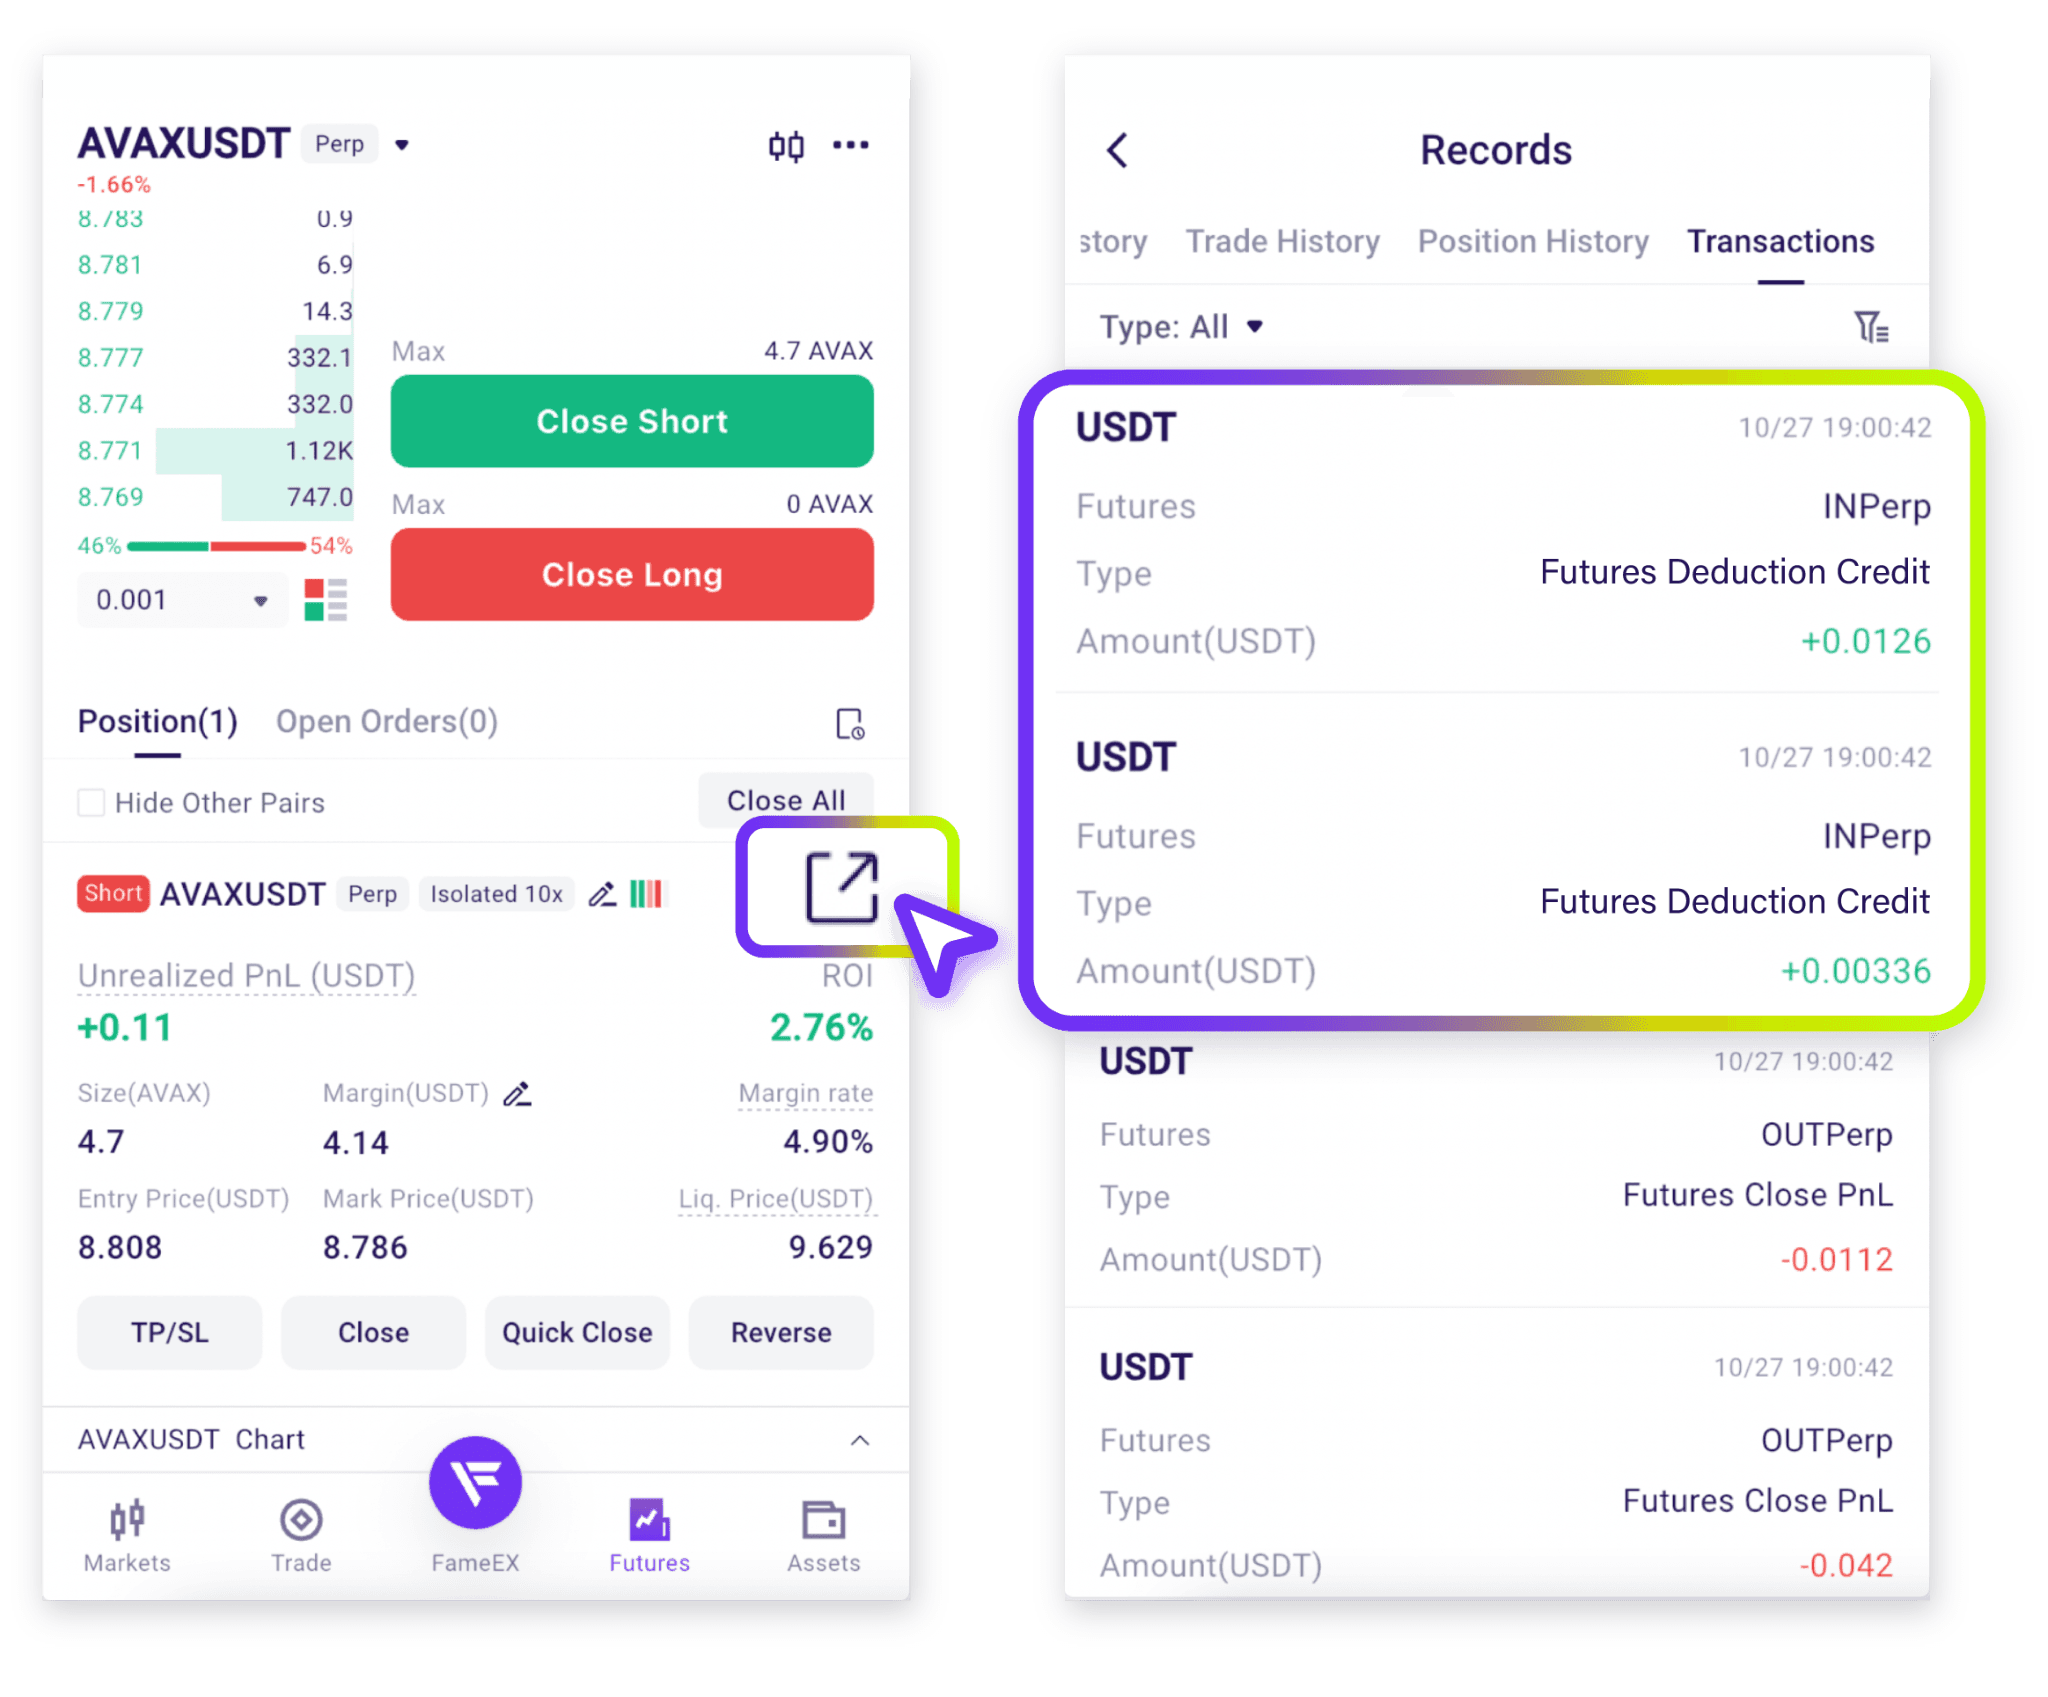
*Налоговый вычет по фьючерсным контрактам компенсирует только соответствующие реализованные убытки в соответствии с коэффициентом, указанным в купоне. Сумма купона не отражает фактическую сумму вычета. Окончательные результаты вычета зависят от торговых записей FameEX и истории транзакций.
8. Дополнительные правила и важные примечания
- Налоговый вычет по фьючерсным сделкам может использоваться только для компенсации соответствующих реализованных убытков от торговли фьючерсами. Он не может быть снят, передан или использован в качестве маржинального обеспечения при открытии сделки.
- Налоговый вычет по фьючерсным операциям не увеличивает сумму, доступную для открытия позиций. Пользователи должны торговать за счет собственных средств.
- Налоговый вычет по фьючерсным контрактам вступает в силу только после его успешного получения. Невостребованные купоны не будут автоматически применены при расчете по сделке.
- Фактический размер вычета зависит от коэффициента компенсации убытков и остатка средств, указанного в купоне. Любые убытки, не покрываемые кредитом, должны быть оплачены за счет собственных средств пользователя.
- Налоговый вычет по фьючерсным сделкам применяется только после полного закрытия позиции. Система рассчитывает вычет один раз на основе совокупного чистого убытка по позиции. Частичное закрытие не влечет за собой немедленного начисления вычетов. Налоговый вычет не будет использован, если итоговая совокупная реализованная прибыль/убыток положительна или равна нулю.
- Налоговый вычет по фьючерсным контрактам не может быть использован для компенсации нереализованных убытков, торговых комиссий, комиссий за финансирование или убытков от ликвидации или автоматического снижения долговой нагрузки (ADL).
- Одновременно может быть активен только один купон на вычет по будущим акциям. Использование нового купона аннулирует остаток средств по ранее активному купону.
- Налоговый вычет по фьючерсам нельзя использовать вместе с бонусом по фьючерсам или пробным фондом по фьючерсам. Однако его можно использовать вместе с налоговым вычетом комиссионных сборов по фьючерсам.
- Открытие или увеличение противоположных позиций запрещено, пока действует налоговый вычет по фьючерсам. Все связанные сделки должны соответствовать правилам платформы FameEX.
- В случае ликвидации фьючерсной позиции система вернет оставшуюся сумму налогового вычета по фьючерсным контрактам. Ранее произведенные соответствующие вычеты останутся в силе.
- Суммы кредитов, коэффициенты компенсации убытков, сроки подачи заявок и периоды действия регулируются условиями купона и применимыми правилами акции.
- Фактические убытки, суммы вычетов и окончательные результаты расчетов зависят от торговых записей и истории транзакций FameEX.